
Türkiye’de karbon yönetimi artık yalnızca gönüllü sürdürülebilirlik çalışmaları veya raporlama konusu olmaktan çıkıyor. Türkiye Emisyon Ticaret Sistemi’nin (TR ETS) devreye girmesiyle birlikte, belirli sektörlerde faaliyet gösteren büyük emisyon kaynakları için sera gazı emisyonlarının yalnızca hesaplanması değil, ekonomik bir yükümlülüğe dönüştürülmesi de gündeme geliyor.
EMİSYON TİCARET SİSTEMİ (ETS) NEDİR?
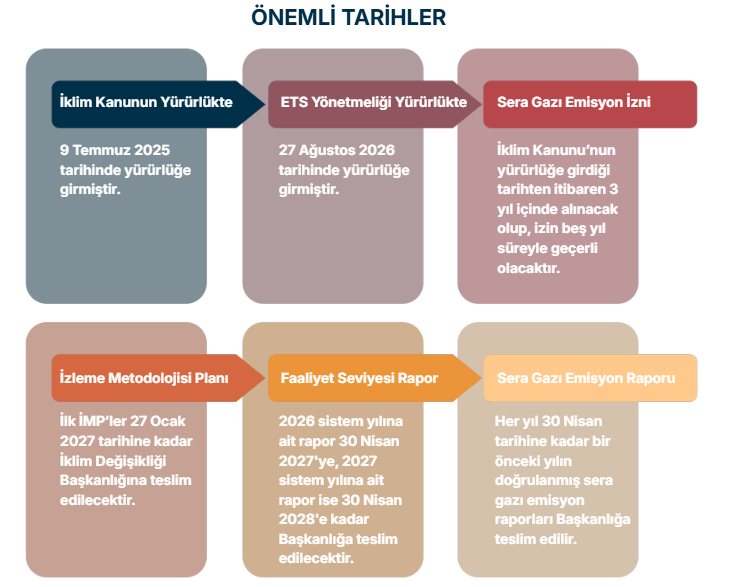
ETS, sera gazı emisyonlarını net sıfır hedefine dayalı olarak piyasa temelli bir sistemle azaltmayı amaçlamaktadır. Sistemin temel mantığı, kapsama giren tesislerin sera gazı emisyonlarını düzenli olarak izlemesi, raporlaması ve bağımsız doğrulamadan geçirmesi; ardından ortaya çıkan doğrulanmış emisyon miktarına karşılık belirli sayıda tahsisatı teslim etmesine dayanır. Bir tahsisat, bir ton karbondioksit eşdeğeri sera gazı emisyon hakkını temsil eder.
KAPSAMA GİREN İŞLETMELER
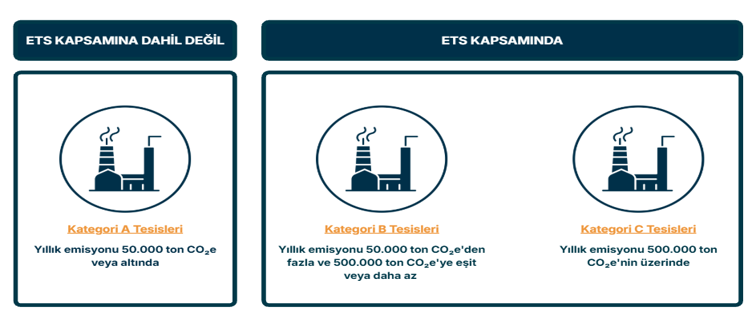
Tesisler; biyokütleden kaynaklanan CO₂ emisyonları hariç, transfer edilen CO₂ emisyonları dahil olmak üzere, kurulu kapasiteleri esas alınarak ihtiyatlı şekilde hesaplanan yıllık emisyon miktarlarına göre kategorilere ayrılmaktadır. Kategori A tesisler, yıllık emisyonu 50.000 ton CO₂e veya altında olan tesislerdir. Kategori B tesisler, yıllık emisyonu 50.000 ton CO₂e’den fazla ve 500.000 ton CO₂e’ye eşit veya daha az olan tesislerdir. Kategori C ise yıllık emisyonu 500.000 ton CO₂e’nin üzerinde olan tesisleri ifade etmektedir.
ETS Yönetmeliği bakımından sistem, EK-1’de yer alan faaliyetleri gerçekleştiren Kategori B ve Kategori C tesisleri kapsamaktadır. Kategori A tesislerin sera gazı emisyonlarını izleme, raporlama ve doğrulama yükümlülükleri devam etmektedir.
ETS kapsamında olup ilerleyen dönemde kapsam dışına çıkan tesisler, değişikliğin gerçekleştiği sistem yılı içinde kapsamda olmaya devam eder.
 KAPSAM DIŞINDAKİ İŞLETMELER
Yönetmelik uyarınca, biyokütle kullanan tesisler ve tesis bölümleri, askeri unsurlar ile araştırma ve geliştirme faaliyetlerinin yürütüldüğü tesisler veya tesis bölümleri ETS kapsamı dışında tutulmaktadır.
Bunun yanı sıra, Yönetmelik kapsamında yer alan okul, üniversite, hastane ve savunma sanayi müesseselerine ait tesisler gerçekleştirdikleri faaliyetlerle sınırlı olmak üzere ETS kapsamı dışındadır. Ancak bu işletmelerin Ek-1’de yer alan faaliyetlerinden kaynaklanan sera gazı emisyonlarının izlenmesi, raporlanması ve doğrulamasıyla yönelik yükümlülükleri devam etmektedir.
ETS İLE İLGİLİ BİLİNMESİ GEREKEN SÜREÇLER VE TERİMLER
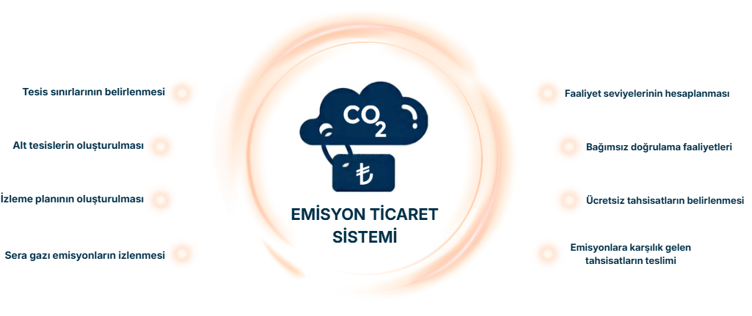
- Emisyon İzni
TR ETS kapsamındaki işletmelerin sera gazı emisyonuna neden olan faaliyetlerini sürdürebilmeleri için Sera Gazı Emisyon İzni almaları gerekmektedir. Yönetmelik, bir işletmenin birden fazla tesisi varsa genel olarak her tesis için ayrı izin alınmasını; aynı adreste bulunan birden fazla tesis söz konusuysa tek izin düzenlenmesini belirtmektedir. İzin başvurusu İklim Değişikliği Başkanlığına elektronik ortamda yapılır. Değerlendirmenin ardından işletmelere 5 yıllık geçerli olan Sera Gazı Emisyon İzni verilir.
ETS kapsamına girecek işletmelerin 7552 sayılı İklim Kanununun yürürlüğe girdiği tarihten itibaren üç yıl içinde sera gazı emisyon izni alması gerekmektedir. Bu üç yıllık süre içerisinde işletmelerin ETS kapsamındaki faaliyetlerine devam edebilmesi amacıyla, bir defaya mahsus olmak üzere izinlerinin bulunduğu kabul edilmektedir.
- Alt tesis
Alt tesis, emisyonları belirli bir ürün, ısı kullanımı, yakıt tüketimi veya üretim sürecine indirgeyerek elde edilen teknik birimdir.
Tesisin toplam emisyonu alt tesislere eksiksiz şekilde dağıtılmalı ve aynı emisyon iki kez hesaba katılmamalıdır. Çünkü ücretsiz tahsisat hesabının temelini bu alt tesis yapısı oluşturacaktır.
- İzleme Metodolojisi Planı (İMP)
İzleme Metodolojisi Planı, alt tesislerin belirlenmesi, alt tesis sınırlarının ortaya konulması, faaliyet seviyeleri ile alt tesislere indirgenecek emisyonların izlenmesi ve verilere ilişkin izleme yöntemlerinin nasıl elde edildiğini açıklayan dokümandır.
2026 – 2027 Pilot döneminde, kapsamdaki işletmelerin İMP hazırlaması zorunludur. Pilot dönem kapsamındaki işletmelerin ilk İMP’lerini 27 Ocak 2027 tarihine kadar elektronik ortamda İklim Değişikliği Başkanlığına sunması gerekmektedir.
- Faaliyet Seviyesi Raporu (FSR)
Faaliyet Seviyesi Raporu, İzleme Metodolojisi Planı esas alınarak hazırlanır. Raporda, her bir alt tesis bazında gerçekleşen yıllık faaliyet seviyeleri (üretim seviyesi) ile o alt tesise atfedilen emisyonlar gösterilir. FSR’deki toplam emisyon miktarının ilgili yılın doğrulanmış sera gazı emisyon raporundaki toplam emisyon miktarına eşit olması esastır.
2026 ve 2027 sistem yılları için ayrı FSR hazırlanacak ve bu raporlar akredite doğrulayıcı kuruluşlar tarafından doğrulanacaktır. 2026 sistem yılına ait doğrulanmış FSR’nin 30 Nisan 2027’ye, 2027 sistem yılına ait FSR’nin ise 30 Nisan 2028’e kadar iletilmesi gerekmektedir.
Elektrik alt tesisine sahip tesisler için ayrıca ilave bir düzenleme bulunmaktadır. Bu tesislerin 2023, 2024 ve 2025 sistem yılları için de elektrik alt tesisine yönelik geçmiş dönem İMP ve FSR’leri hazırlaması ve doğrulanmış FSR’leri 30 Haziran 2027’ye kadar Başkanlığa göndermesi gerekmektedir.
Hazırlanan İMP’ler ve doğrulanmış FSR’ler Sera Gazı İzleme, Raporlama ve Doğrulama Sistemi üzerinde Başkanlığa sunulur.
- Ücretsiz Tahsisat
Ücretsiz tahsisat, işletmenin belirlenen kurallar doğrultusunda herhangi bir piyasa satın alımı yapmadan hesabına aktarılabilecek emisyon haklarını ifade etmektedir. Tahsisatların dağıtılmasında alt tesisler için yıllık doğrulanmış faaliyet seviyeleri temel alınır. Yönetmeliğe göre ücretsiz tahsisat başvuruları Ulusal Tahsisat Planının yayımlanmasından itibaren 30 gün içinde tesis bazında yapılacaktır.
- İşlem Kayıt Sistemi
Tahsisatların ihracı, piyasaya sunulması, transferi, iptali ve itfası gibi işlemlerin yapıldığı elektronik veri sistemidir.
- Kıyas Değeri
Kıyas değeri, alt tesislerin emisyon yoğunluğu üzerinden hesaplanacak olan ve ücretsiz tahsisat hesabında kullanılacak olan değerdir. Pilot uygulamada elektrik üretimi dışındaki sektörlerde her bir alt tesis için ilgili sistem yılına ait emisyon yoğunluklarının ağırlıklı genel ortalaması esas alınarak bir kıyas değeri belirlenmektedir. Elektrik sektörü için ise farklı bir yaklaşım uygulanmakta ve geçmiş yıllara ait veriler de hesaba katılmaktadır.
TAHSİSATLARIN TESLİMİ
Teslim işlemi, işletmenin hesabındaki tahsisatların ilgili emisyon yükümlülüğünü karşılamak üzere kullanılmasıdır. Yönetmeliğin genel sisteminde işletmeler, doğrulanmış sera gazı emisyon raporlarında yer alan miktara karşılık gelen tahsisatları yükümlülük yılının Kasım ayının son iş gününe kadar İşlem Kayıt Sistemi üzerinden teslim etmek zorundadır. Teslim edilmeyen miktarlar ortadan kalkmamakta; sonraki döneme telafi yükümlülüğü olarak aktarılmakta ve İklim Kanunundaki yaptırımlara konu olabilmektedir.
2026 ve 2027 PİLOT UYGULAMA DÖNEMLERİ
Pilot uygulama dönemi, 2026 ve 2027 sistem yılı sera gazı emisyonlarını kapsamaktadır. Bu uygulama dönemleri için farklı yükümlülükler bulunmaktadır:
- 2026 sistem yılında yalnızca raporlama yükümlülükleri uygulanacaktır. Bu yıl için, gönüllü tamamlayıcı tahsisat fiyatı mekanizması dışında zorunlu tahsisat teslim yükümlülüğü bulunmayacaktır.
- 2027 sistem yılı için ise sistem yılına ait doğrulanmış sera gazı emisyonları için tahsisat teslim yükümlülüğü başlayacaktır. 2027 emisyonlarına karşılık gelen tahsisatların 2028 yılı Kasım ayının son iş gününe kadar teslim edilmesi gerekecektir.
- Pilot dönemde sorumluklarını yerine getirmeyen işletmeler için kalan yükümlülükleri birinci uygulama döneminin ilk yılı yükümlülüğüne ilave edilecektir.
Böylelikle 2026’da hazırlanan sistem 2027’de gerçek bir karbon yükümlülüğü üretmeye başlayacaktır.
PİLOT UYGULAMA SONRASI SÜREÇ
Pilot uygulama 2026 ve 2027 emisyon yıllarını kapsadıktan sonra birinci uygulama dönemi 2028 sistem yılıyla başlayacak ve 2035 yılı emisyonlarıyla sona erecektir. Birinci uygulama dönemi ise iki alt döneme ayrılmaktadır: İlk alt dönem 2028-2030, ikinci alt dönem ise 2031-2035 yıllarına ait emisyonları kapsayacaktır.
Bu nedenle işletmeler tarafından 2026-2027 dönemi yalnızca geçici bir deneme olarak görülmemelidir. Pilot dönemde oluşturulan alt tesis yapıları, İzleme Metodolojisi Planları, Faaliyet Seviyesi Raporları, ölçüm sistemleri, veri akışları, doğrulama altyapısı 2028 itibarıyla başlayacak daha kapsamlı ETS yapısına hazırlık olacaktır.
Bugün doğru kurulacak bir ölçüm sistemi, doğru tanımlanacak alt tesisler ve sağlıklı işleyecek veri toplama süreçleri, yalnızca 2026 ve 2027 raporlamalarını kolaylaştırmayacak; işletmenin ilerleyen yıllardaki karbon maliyetini de doğrudan etkileyecektir.
Büşra Nur GÜL
Çevre Mühendisi
Referanslar
T.C. Çevre, Şehircilik ve İklim Değişikliği Bakanlığı, Türkiye Emisyon Ticaret Sistemi Yönetmeliği,https://iklim.gov.tr Erişim tarihi: 06.10.2026
T.C. Çevre, Şehircilik ve İklim Değişikliği Bakanlığı, Türkiye Emisyon Ticaret Sistemi Pilot Uygulama Dönemine İlişkin Usul ve Esaslar, https://iklim.gov.tr Erişim tarihi: 07.10.2026
T.C. Çevre, Şehircilik ve İklim Değişikliği Bakanlığı, TR ETS Pilot Uygulama Dönemi İzleme Metodolojisi Planlarının Sunulma Süresinin Uzatılması Hakkında Duyuru, https://iklim.gov.tr/tr-ets-pilot-uygulama-donemi-izleme-metodolojisi-planlarinin-sunulma-suresinin-uzatilmasi-hakkinda-duyuru-1046 Erişim tarihi: 16.10.2026